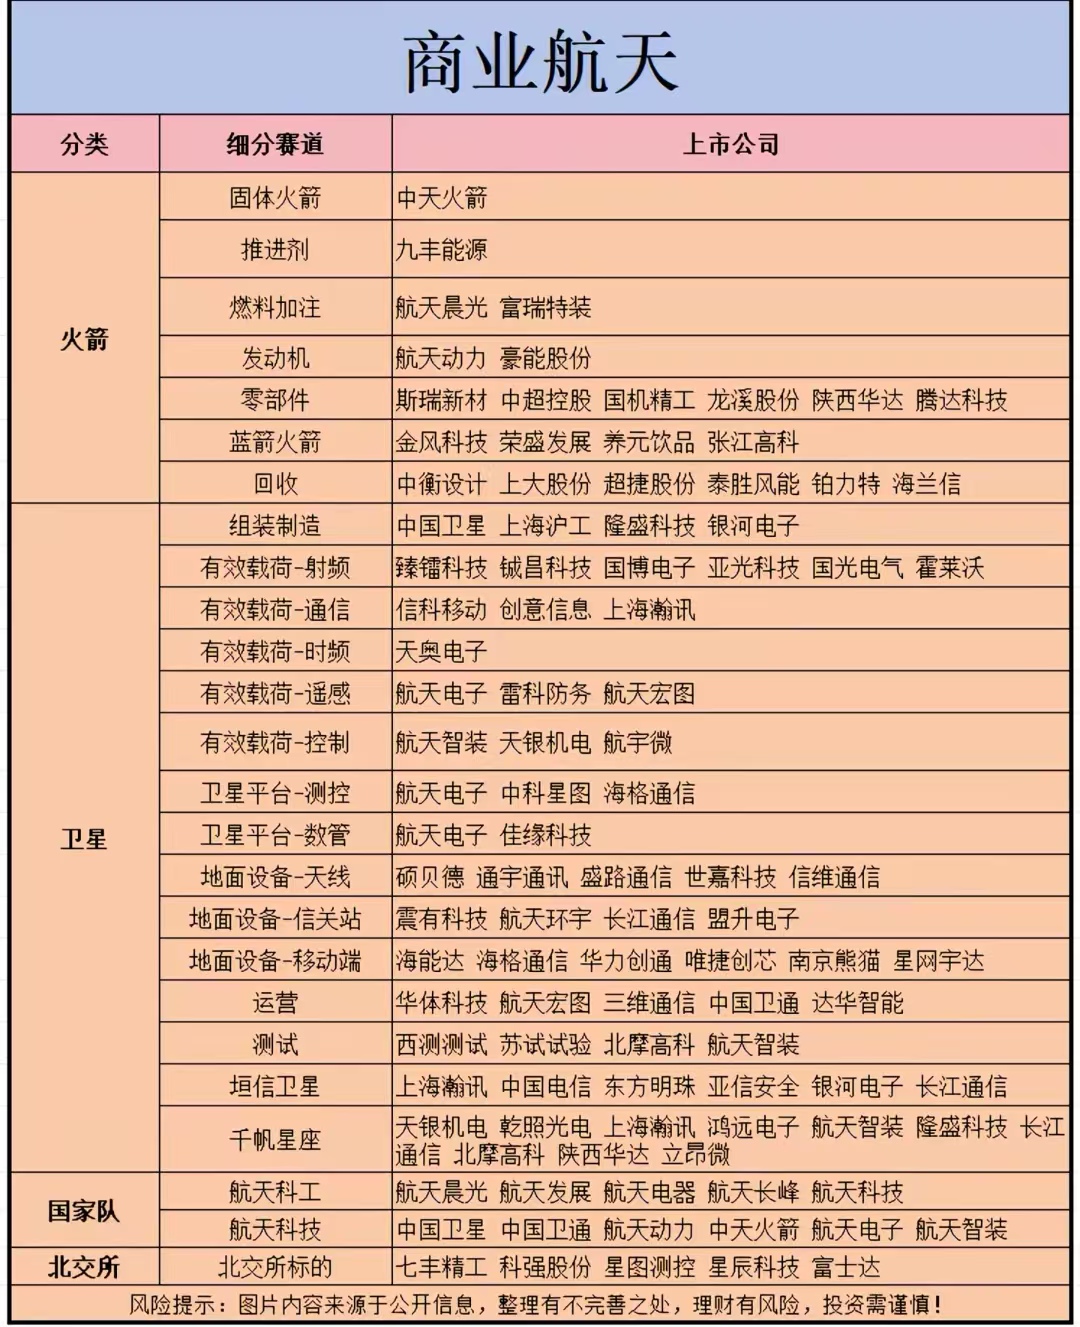
结合最新行业动态、企业核心竞争力与产业链地位,筛选出商业航天全产业链各环节龙头标的,具体梳理如下:
一、卫星制造环节
1. 中国卫星(600118)
作为国内卫星制造领域的“国家队”龙头,深度参与低轨卫星互联网重大工程建设,在北斗导航卫星、侦察卫星等核心装备供给上具备垄断性优势。2025年公司商业卫星订单同比激增60%,产能与订单量双高增长;技术层面拥有国内唯一的卫星柔性智能生产线,单星制造成本较国际同行降低35%,成本与技术双重壁垒突出。
2. 欧比特(300053)
国内卫星技术创新先锋,率先实现卫星在轨升级技术突破,打造的“珠海一号”星座在轨运行卫星达34颗,组网运营能力成熟。凭借核心技术优势,成功斩获中国星网首批8颗卫星载荷订单,切入国家级卫星星座供应链,成长空间进一步打开。
3. 天银机电(300342)
旗下天银星际是国内唯一实现商业运营的星敏感器供应商,产品精度高达5角秒,技术性能行业领先。2024年公司星敏感器产品在低轨卫星领域市占率超70%,稳居细分赛道龙头,深度绑定国内主流商业卫星制造企业。
二、火箭发射与配套环节
1. 航天电子(600879)
火箭发射测控系统领域绝对龙头,为长征系列运载火箭提供箭上计算机、数据传输设备等核心配套部件,在军用火箭配套市场占有率超90%,行业地位无可撼动。目前已完成可回收火箭控制系统技术突破,相关技术可适配朱雀三号等多款商业火箭,充分受益可回收火箭发展浪潮。
2. 航天晨光(600501)
国内固体燃料火箭地面保障系统独家供应商,曾助力“快舟十一号”火箭完成一箭22星的发射纪录,技术实力与配套经验行业领先。2025年成功斩获中电科2.1亿元大额订单,业绩增长确定性强,持续受益商业火箭发射需求爆发。
3. 斯瑞新材(688102)
聚焦航天高端材料领域,为朱雀三号等商业火箭发动机提供推力室内壁核心材料,产品具备耐高温、高强度等核心特性,技术壁垒极高,是商业火箭发动机领域的核心材料供应商。
三、地面设备与天基应用环节
1. 海格通信(002465)
军用卫星通信终端领域龙头企业,在单兵、车载卫星终端供给上具备垄断优势,军工业务根基稳固。2025年正式推出商用卫星电话,民用业务实现突破性发展,民用板块收入同比增长80%,军民双业务协同发力。
2. 北斗星通(002151)
北斗导航全产业链龙头,军用北斗芯片市场占有率超80%,核心芯片技术自主可控。2025年发布新一代商业导航芯片,成功拓展至无人机、智能驾驶等高成长应用领域,商业应用场景持续丰富。
3. 中国卫通(601698)
国内唯一拥有自主可控通信卫星运营资质的企业,目前运营17颗商用通信卫星,信号覆盖全球主要区域,卫星资源稀缺性显著。2025年推出“丝路卫星”商业服务,进一步拓展海外商业市场,运营收入持续增长。
四、核心材料与新兴领域
1. 光威复材(300699)
国内唯一具备航天级碳纤维量产能力的企业,T800级碳纤维产品广泛应用于火箭箭体、卫星支架等关键部件,产品性能达到航天级标准。2025年为“力箭二号”火箭提供核心复合材料,深度绑定主流商业航天发射项目。
2. 菲利华(300395)
全球唯一拥有航天级石英材料双产能的企业,产品应用于火箭喷嘴、卫星基板等航天核心部位,产品质量与产能全球领先。2025年公司航天领域营收占比提升至45%,航天业务成为核心增长引擎。
3. 铂力特(688333)
金属3D打印领域龙头企业,专注航天零部件增材制造,为朱雀三号等商业航天项目提供关键零部件,相关技术可完美适配可回收火箭发动机制造,契合商业航天轻量化、高精度制造趋势。
五、卫星运营与测控环节
1. 航天宏图(688066)
卫星遥感数据处理与应用服务龙头,业务覆盖应急管理、智慧城市等多元场景,深度参与国家千帆星座建设,依托海量卫星数据资源,打造“卫星数据+行业应用”的成熟商业模式。
2. 星图测控(835613)
北交所“商业航天第一股”,国家级专精特新“小巨人”企业,构建起地面站建设、太空资产管理、卫星测控等六大应用平台,填补了A股市场航天测控领域的空白,细分赛道稀缺性突出。
风险提示:以上信息整合自公开研报,不构成投资建议。股市有风险,决策需谨慎,建议结合企业基本面及市场动态综合判断。